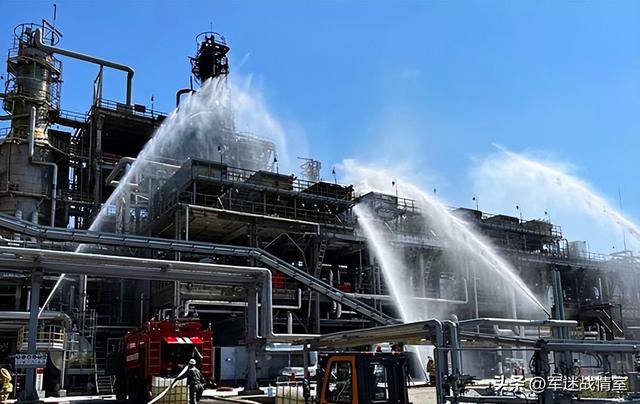
三大炼油枢纽出口受阻,柴油市场迎来“完美风暴”
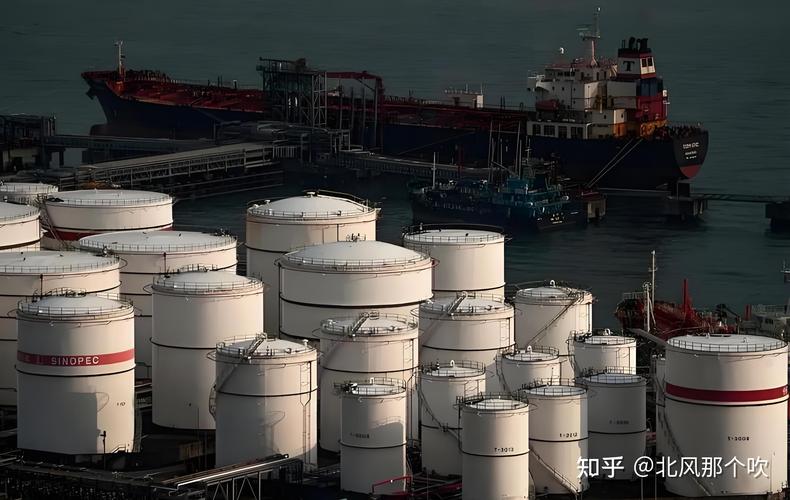
全球柴油市场正经历一场由多重因素交织引发的“完美风暴”。作为全球最重要的三大炼油枢纽——美国墨西哥湾沿岸、欧洲西北欧地区以及亚洲新加坡,其柴油出口同时遭遇严重瓶颈,导致本已紧绷的全球柴油供应链雪上加霜,价格风险骤然上升。
一、三大枢纽出口受阻的现状
美国墨西哥湾沿岸:基础设施与天气的双重打击。 作为全球最大的炼油中心之一,美湾地区近期因飓风季节的频繁扰动以及关键管道和港口设施的维护停工,柴油出口能力大幅下降。国内低库存背景下,炼厂优先保供本土市场,进一步压缩了出口空间。
欧洲西北欧:能源转型与检修叠加的影响。 欧洲炼油能力近年来持续萎缩,多家老旧炼厂关停或转产。当前正值秋季检修高峰,叠加莱茵河水位偏低导致的内河运输受阻,西北欧柴油出口量显著下滑。欧盟对俄罗斯成品油禁令的持续效应,使得欧洲不得不从更远地区进口柴油,自身出口能力被进一步削弱。
亚洲新加坡:区域需求旺盛挤压出口。 东南亚和南亚地区工业活动复苏,柴油需求强劲,新加坡作为区域贸易枢纽,其出口资源更多被周边市场消化。部分炼厂因利润不佳主动降低开工率,导致可供出口的柴油量减少。
二、供需矛盾激化:库存低位与需求韧性
三大枢纽出口受阻之际,全球柴油库存却处于历史低位。国际能源署(IEA)数据显示,经合组织(OECD)国家的柴油库存已降至多年来的最低水平。与此全球工业活动、交通运输以及农业用油需求保持韧性,尤其是拉美、非洲和南亚等依赖进口的地区,柴油短缺风险正在累积。
供应端的收缩与需求端的稳定形成鲜明对比,任何一点风吹草动都可能引发价格剧烈波动。近期欧洲柴油期货价格已呈现强势上行态势,西北欧柴油裂解价差升至数月高位。
三、“完美风暴”的连锁反应
柴油市场的紧张局势正通过贸易流和价格信号向全球传导。
- 贸易流重构: 原本从美湾、欧洲和新加坡流向全球的柴油资源减少,迫使进口国转向更远或更小的供应源,运输成本上升,到岸价格水涨船高。
- 裂解价差走阔: 柴油裂解价差(即柴油价格与原油价格之差)显著扩大,炼油利润尽管较高,但受制于出口瓶颈和开工率限制,增产能力有限。
- 通胀压力隐现: 柴油是工业和运输的核心燃料,其价格上涨可能推高物流成本和商品价格,给正在放缓的全球经济增添通胀压力。
四、后市展望与潜在风险
短期内,三大枢纽的出口恢复面临诸多不确定性。美湾需警惕天气反复,欧洲结构性炼油产能不足难以快速逆转,亚洲则受制于区域需求增长。若冬季北半球遭遇严寒,取暖油与柴油需求叠加,市场紧张程度可能进一步加剧。
也需关注下行风险:全球经济增速放缓可能抑制柴油需求;高价格刺激下,炼厂可能提高开工率或增加替代燃料使用;各国战略储备的释放或出口政策的调整,也可能缓解局部紧张。
**** 三大炼油枢纽出口受阻,恰逢全球柴油库存低位与需求韧性并存,市场确实迎来了一场“完美风暴”。这场风暴不仅考验着全球炼油体系的韧性与物流效率,也为能源市场参与者敲响了警钟——供应链的脆弱性不容忽视。对于依赖柴油进口的经济体而言,多元化的供应来源和战略储备的合理运用,将是抵御风险的关键。
(本文数据及事件基于公开市场信息模拟分析,不构成投资建议。)